Upadłość konsumencka Szczecin - co realnie zostaje umorzone

Radca prawny
Jakub Fatalski
Numer uprawnień: SZ-1163
Specjalizacja: Prawo upadłościowe, Prawo cywilne, Prawo karne, Prawo rodzinne, Kredyty, Prawo cudzoziemców
Dziś
26 Sep
Jutro
27 Sep
Mo
28 Sep
Tu
29 Sep

Adwokat
Roksana Góral
Numer uprawnień: SZC/Adw/785
Specjalizacja: Prawo upadłościowe, Prawo cywilne, Prawo karne, Prawo rodzinne, Prawo spadkowe, Kredyty
Dziś
26 Sep
Jutro
27 Sep
Mo
28 Sep
Tu
29 Sep
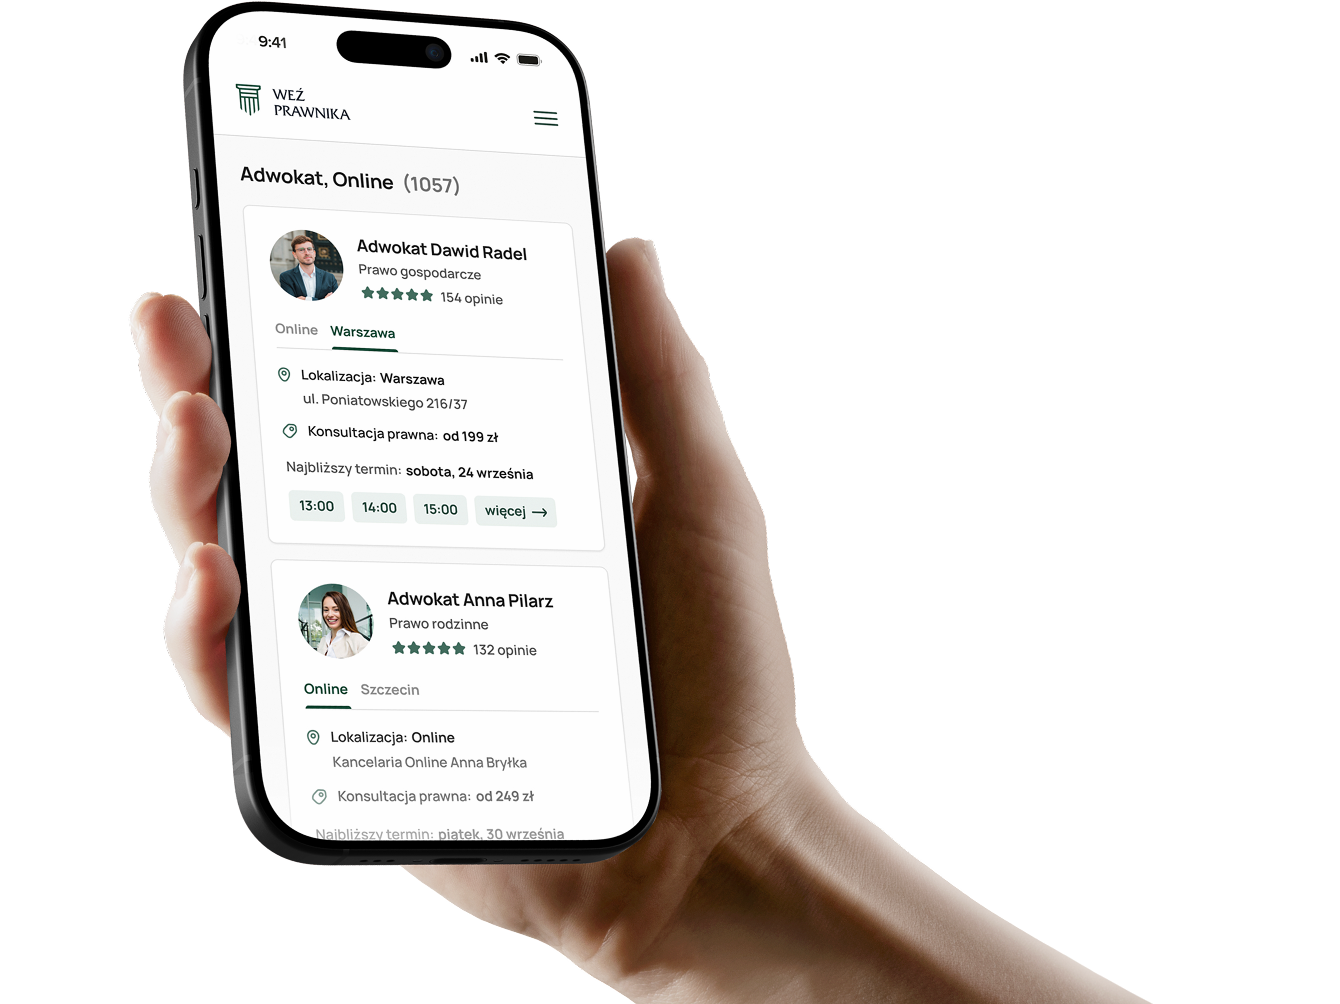
Lista wyżej to zweryfikowani specjaliści prowadzący upadłości konsumenckie w Szczecinie i zdalnie. Cena jest widoczna od razu, terminy są aktualne, a rezerwacja zajmuje kilka minut.
Pierwsze pytanie nie brzmi czy, tylko od kiedy
Upadłość konsumencka nie jest decyzją o tym, żeby przestać płacić. Jest stwierdzeniem stanu, który już istnieje: trwałej utraty zdolności do regulowania wymagalnych zobowiązań. Dlatego konsultacja zaczyna się od ustalenia daty, w której ten stan powstał, a nie od listy długów.
Od tej daty zależy sporo praktycznych rzeczy, w tym ocena, czy do niewypłacalności doszło umyślnie albo wskutek rażącego niedbalstwa. To z kolei wpływa na długość planu spłaty, a więc na to, jak długo potrwa cała procedura.
Jak wygląda procedura w Szczecinie
Wniosek składa się elektronicznie, przez Krajowy Rejestr Zadłużonych, więc nie ma znaczenia, jak daleko mieszkasz od budynku sądu. Sprawę rozpoznaje wydział gospodarczy właściwego sądu rejonowego, w Szczecinie jest to Sąd Rejonowy Szczecin-Centrum.
Po ogłoszeniu upadłości majątkiem zarządza syndyk, a Twoje zadanie sprowadza się do współpracy i rzetelnego informowania. Najczęstszą przyczyną kłopotów na tym etapie nie jest wysokość długu, tylko zatajenie składnika majątku albo darowizny sprzed kilku lat.
Co zostaje umorzone, a co nie
Umorzenie nie obejmuje wszystkiego. Poza jego zakresem pozostają między innymi zobowiązania alimentacyjne oraz część zobowiązań o charakterze odszkodowawczym i karnym. Reszta zależy od tego, czy sąd ustali plan spłaty wierzycieli i na jaki okres, a przy braku możliwości spłaty w ogóle, czy dojdzie do umorzenia bez ustalania planu.
Terminy, które przepadają
Po stronie konsumenta nie ma jednego terminu, po którym sprawa przepada, ale zwłoka kosztuje: rosną odsetki, przybywa zajęć komorniczych, a czynności dokonane przed złożeniem wniosku podlegają ocenie syndyka. Zupełnie inaczej jest po stronie przedsiębiorcy, gdzie termin jest sztywny. Liczby znajdziesz w pytaniach pod listą specjalistów.
Ile kosztuje prawnik od upadłości konsumenckiej w Szczecinie?
Widełek tu nie ma. Przy każdym profilu stoi konkretna kwota, a start to około 250 zł za konsultację. Przygotowanie i prowadzenie sprawy wyceniane jest osobno, po zobaczeniu listy wierzycieli, bo to ona decyduje o nakładzie pracy.
Jakie dokumenty przygotować na konsultację?
Na spotkanie przygotuj: pełną listę wierzycieli z kwotami, umowy kredytowe i pożyczkowe, pisma od komorników z sygnaturami, zaświadczenia o dochodach, dokumenty dotyczące posiadanego majątku oraz informacje o darowiznach i sprzedaży majątku z ostatnich lat. Im pełniejszy komplet, tym rzetelniejsza ocena szans.
Popularne specjalizacje w mieście Szczecin
Nie znalazłeś specjalisty w Twoim mieście? Sprawdź prawników dostępnych online:
Pytania i odpowiedzi
Pytania i odpowiedzi

Tak, liczy się stan niewypłacalności, czyli trwała utrata zdolności do regulowania wymagalnych zobowiązań, a nie liczba wierzycieli. Jeden kredyt przekraczający możliwości spłaty wystarczy, o ile stan ten ma charakter trwały.
Sąd ustala plan spłaty na czas oznaczony, a jego długość zależy między innymi od tego, czy do niewypłacalności doszło umyślnie albo wskutek rażącego niedbalstwa. W takiej sytuacji okres jest wyraźnie dłuższy niż w standardowym przypadku. Możliwe jest też umorzenie zobowiązań bez ustalania planu spłaty, gdy dłużnik trwale nie ma zdolności do jakichkolwiek spłat.
Nieruchomość wchodzi do masy upadłości i zwykle podlega sprzedaży, ale z uzyskanej kwoty wydziela się środki na wynajem lokalu na określony czas. Jeżeli hipoteka przewyższa wartość mieszkania, kalkulacja bywa inna i to jeden z pierwszych punktów do przeliczenia na konsultacji.
Ceny zaczynają się od około 250 zł i są widoczne przy każdym profilu przed rezerwacją. Zapłacisz po odbytej konsultacji, a prowadzenie sprawy specjalista wycenia osobno.
Publikujemy wyłącznie profile osób z potwierdzonym tytułem zawodowym adwokata albo radcy prawnego. Tytuł widnieje przy nazwisku, a samorządy zawodowe prowadzą jawne rejestry, w których łatwo to sprawdzić.
Tak, tym bardziej że wniosek i tak składa się elektronicznie przez Krajowy Rejestr Zadłużonych. Spotkanie na miejscu bywa wygodniejsze wtedy, gdy dokumentów papierowych jest dużo i trzeba je przejrzeć razem.
Poradniki prawne
Czy komornik może zająć konto bankowe? Kwota wolna, zajęcie konta bliskiej osoby i co zrobić po blokadzie
Kwota wolna od zajęcia to 75% minimalnego wynagrodzenia: 3 604,50 zł w 2026 roku i 3 712,50 zł od 1 stycznia 2027. Ale zajęcie konta to nie to samo co wyzerowanie go. Wyjaśniamy, czego komornik nie zajmie nawet z zajętego rachunku, kiedy egzekucja sięga konta żony, męża albo rodzica, dlaczego rachunek firmowy nie ma kwoty wolnej i co realnie możesz zrobić w pierwszym tygodniu po blokadzie. Z dwoma wzorami pism do pobrania.
Prawo karne
Dozór elektroniczny w 2026 roku: komu przysługuje, jak złożyć wniosek i co napisać w uzasadnieniu
Nie ma zasady, że każdą karę do dwóch lat odbędziesz w domu. Art. 43la k.k.w. daje dwie niezależne ścieżki: karę do 1 roku i 6 miesięcy można odbyć w dozorze w całości, a przy karze niższej niż 3 lata dozór otwiera się dopiero wtedy, gdy do końca zostało nie więcej niż pół roku. Wyjaśniamy, kiedy wniosek idzie do komisji penitencjarnej zamiast do sądu, co wpisać w uzasadnieniu i dlaczego samo złożenie wniosku nie wstrzymuje obowiązku stawienia się w zakładzie karnym.
Poradniki prawne
Adwokat, radca prawny czy prawnik? Kto jest kim i kogo potrzebujesz do swojej sprawy
Adwokat i radca prawny to dwa odrębne tytuły zawodowe o niemal identycznych uprawnieniach, a „prawnik" nie jest tytułem i nie mówi nic o tym, czy ktoś może Cię reprezentować w sądzie. Wyjaśniamy, czym te zawody różnią się naprawdę, kiedy radca prawny nie może być obrońcą, kto poza adwokatem i radcą może być pełnomocnikiem w sprawie cywilnej, co naprawdę oznacza zwrot „mecenas" i jak w trzy minuty sprawdzić czyjeś uprawnienia w publicznych rejestrach.

Justice Bytes P.S.A.
Al. Jana Pawła II nr. 27
00-867 Warszawa, Polska
NIP: 6793230576
KRS: 0001146182
REGON: 520965002


